Temps de lecture estimé : 6 minutes
Points clés à retenir
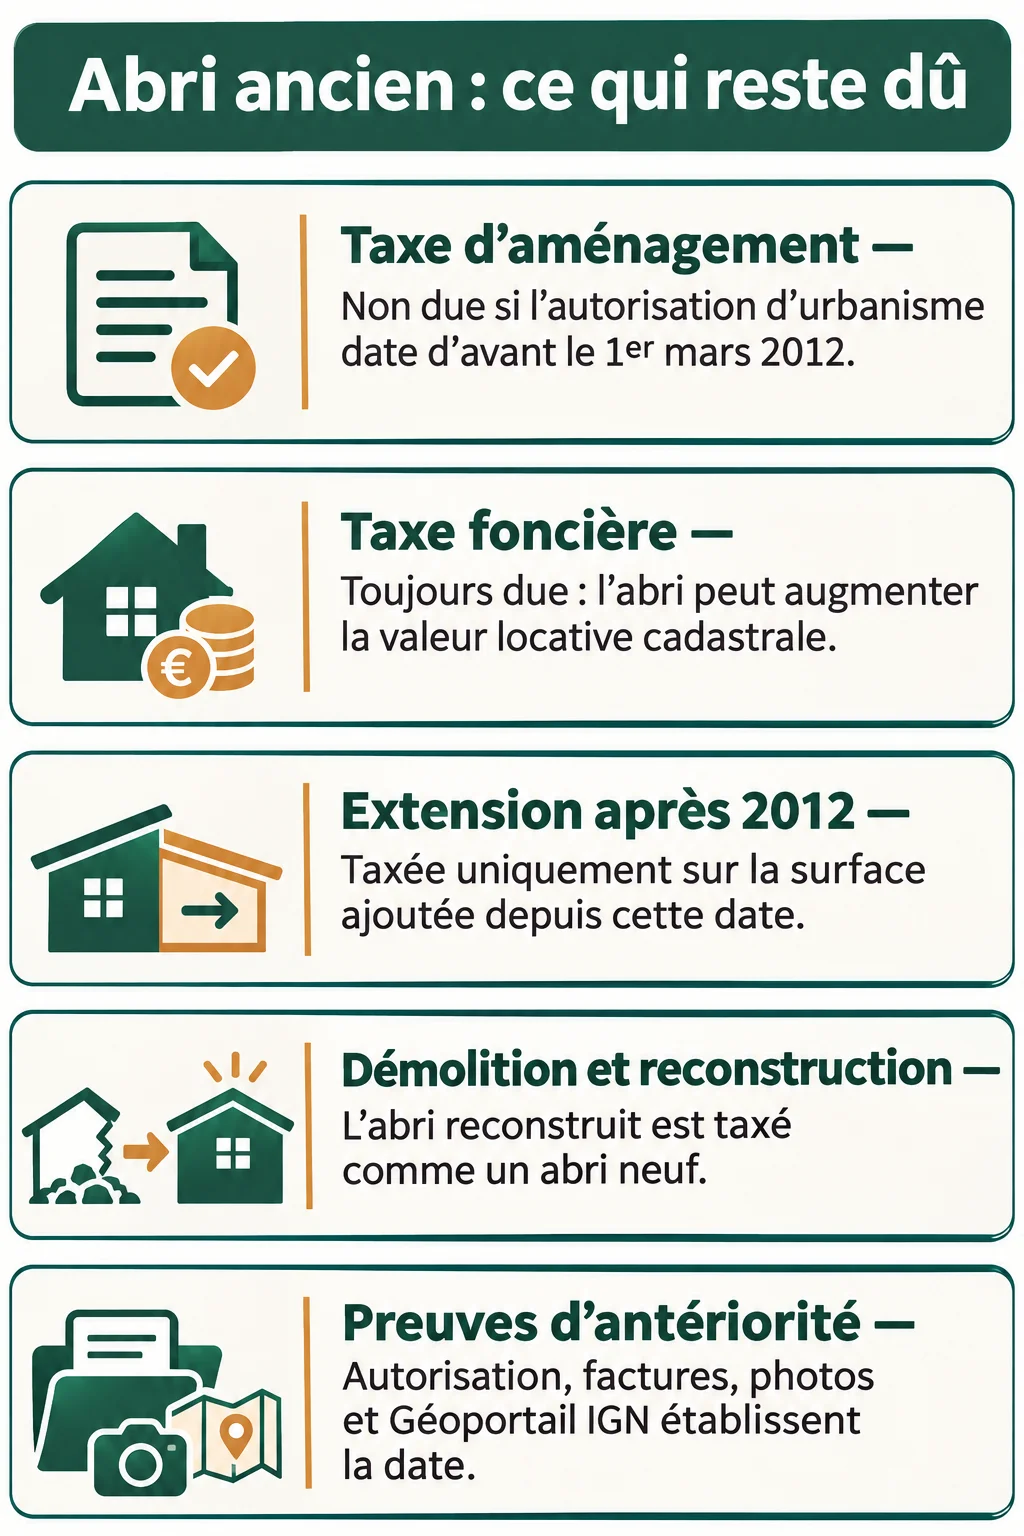
- Un abri autorisé avant le 1er mars 2012 échappe à la taxe d’aménagement.
- La taxe foncière reste due, même si l’abri n’apparaît pas sur l’avis.
- Une extension après 2012 est taxée sur la seule surface ajoutée.
- Un abri démoli puis reconstruit est taxé comme un abri neuf.
- Réunissez des preuves : autorisation, factures, photos, Géoportail IGN.
Pourquoi un abri construit avant le 1er mars 2012 échappe à la taxe d’aménagement
Un abri de jardin dont l’autorisation d’urbanisme date d’avant le 1er mars 2012 n’est pas soumis à la taxe d’aménagement, et aucune somme ne peut vous être réclamée à ce titre. En revanche, la taxe foncière peut le concerner, et toute extension réalisée depuis est taxée. C’est le point de départ pour la taxe abri de jardin construit avant 2012.
Le critère qui compte est la date de l’autorisation d’urbanisme (déclaration préalable ou permis), pas seulement la date où vous avez posé l’abri. Pour un abri monté sans formalité, on se rabat sur la date de réalisation, d’où l’intérêt des preuves détaillées plus bas.
Une taxe créée fin 2010, appliquée depuis mars 2012
La taxe d’aménagement a été instituée par la loi de finances rectificative du 29 décembre 2010. Deux décrets du 25 janvier 2012 (n° 2012-87 et n° 2012-88) en ont fixé les modalités de calcul et les exonérations. Elle vise les autorisations d’urbanisme déposées à partir du 1er mars 2012.
Ce que payaient les abris d’avant
Avant cette date, c’était la taxe locale d’équipement, issue de la loi d’orientation foncière du 30 décembre 1967. Son taux variait de 1 à 5 % d’une valeur forfaitaire. Elle a été remplacée en 2012 et ne se réclame plus aujourd’hui pour un abri ancien.
La non-rétroactivité de la loi fiscale
Une nouvelle taxe ne s’applique pas aux situations nées avant son entrée en vigueur. C’est ce principe qui protège votre abri. Il ne protège pas, en revanche, ce que vous avez ajouté ou reconstruit après 2012.
Taxe foncière : un abri ancien reste concerné
La taxe d’aménagement se paie une seule fois, au moment de l’autorisation. La taxe foncière, elle, est annuelle et repose sur la valeur locative cadastrale du bien. Ce sont deux impôts distincts, et l’exonération de l’un n’entraîne pas celle de l’autre.
Un abri de jardin fixé au sol ou assimilable à une construction s’ajoute à la surface de votre propriété bâtie et peut donc augmenter légèrement la base d’imposition. L’effet reste souvent modeste, mais il existe.
Un abri absent de votre avis de taxe foncière, ou classé « en ruine » au cadastre, n’est pas exonéré pour autant. Cela signifie simplement que l’administration ne l’a pas (ou mal) enregistré.
Pour le déclarer, on utilise le formulaire H1 (à vérifier sur impots.gouv.fr, car certains sites citent un autre numéro). Le délai de déclaration d’une construction nouvelle est de 90 jours après sa réalisation définitive, selon le BOFiP-Impôts. Ce délai concerne la déclaration, pas la durée pendant laquelle l’administration peut revenir en arrière.
Prouver que l’abri date d’avant 2012
Si l’administration ou un acheteur conteste la date, c’est à vous d’apporter des preuves. Je les classe de la plus solide à la plus fragile, et je conseille d’en réunir plusieurs.
- L’autorisation d’urbanisme d’origine (déclaration préalable ou permis), demandée à la mairie si vous ne l’avez pas.
- Les factures d’achat ou de pose de l’abri, avec la date lisible.
- Les photographies aériennes anciennes du Géoportail de l’IGN : la fonction de comparaison de vues permet de voir l’abri apparaître ou non selon les années.
- Les photos datées, y compris les photos de famille où l’abri figure en arrière-plan.
- Les attestations d’anciens propriétaires, de voisins ou du notaire.
Si l’abri est venu avec la maison, demandez au vendeur ou au notaire l’acte de vente et les éventuels documents d’urbanisme. Pour un bien hérité, fouillez les papiers de famille avant de chercher ailleurs : une vieille facture suffit parfois.
Extension, remplacement ou transformation après 2012 : ce qui devient taxable
Si vous agrandissez l’abri après 2012, seule la surface créée est taxée, pas l’abri d’origine. En revanche, si vous le démolissez pour le reconstruire, vous obtenez un abri neuf, donc une nouvelle taxation sur toute sa surface.
Le calcul se fait ainsi : surface taxable × valeur forfaitaire × (taux communal + taux départemental). La valeur forfaitaire est revalorisée chaque année. Elle était de 930 € par m² en 2025 hors Île-de-France (1 054 € en Île-de-France), contre 693 € en 2012. Vérifiez la valeur publiée pour l’année de votre autorisation, car elle change.
Exemple chiffré avec des taux hypothétiques : vous ajoutez 15 m² à un ancien abri, avec 3 % de taux communal et 2 % de taux départemental. Le calcul donne 15 × 930 × 5 % = 697,50 €, hors Île-de-France, sur la valeur 2025. L’abri d’origine n’entre pas dans le calcul.
Une commune peut exonérer les abris soumis à déclaration préalable jusqu’à 20 m² (article L.331-9 du code de l’urbanisme). C’est une décision facultative, commune par commune : demandez à la mairie si elle l’a prise.
| Situation | Taxe d’aménagement | Taxe foncière |
|---|---|---|
| Abri d’origine, autorisé avant mars 2012 | Non | Oui, à déclarer si absent |
| Extension après 2012 | Oui, sur la surface ajoutée | Oui |
| Abri démoli puis reconstruit | Oui, sur toute la surface | Oui |
Abri ancien non déclaré : prescription, régularisation et risques
Les délais de prescription diffèrent selon qu’il s’agit du pénal, du civil ou de l’administratif, et aucun ne vous dispense de déclarer l’abri aux impôts. Ils n’effacent pas non plus la taxation d’une extension postérieure à 2012. Ne comptez donc pas sur « le temps qui passe » comme sur une régularisation.
Mon conseil est de régulariser, au moins sur le plan fiscal, en déposant le formulaire H1. Côté urbanisme, selon la surface, la mairie vous orientera vers une déclaration préalable ou un permis. Un simple appel au service urbanisme suffit pour savoir où vous en êtes.
Les risques se concentrent sur deux moments. À la vente, un abri non déclaré ou sans preuve de date peut compliquer la négociation ou l’acte. Et en cas de sinistre, l’assureur peut contester la couverture d’une construction qu’il ne connaît pas. Un dossier de preuves propre règle ces deux sujets d’avance.
Questions fréquentes
Comment ne pas payer de taxe sur un abri de jardin neuf ?
Le moyen légal est de vérifier si votre commune a exonéré les abris soumis à déclaration préalable jusqu’à 20 m². Renseignez-vous en mairie avant de déposer votre dossier. La taxe foncière, elle, reste due dans tous les cas.